快捷导航
查看: 2|回复: 0

什么是TradFi?TradFi与DeFi的深度对比及未来展望

[复制链接]

15

主题

0

回帖

57

积分

注册会员

积分
57
发表于 昨天 21:36 | 显示全部楼层 |阅读模式
目录

  • TradFi的定义与核心特征
  • TradFi的运作原理
  • TradFi与DeFi的区别
  • TradFi的优势与局限性
  • TradFi在日常生活中的应用场景
  • TradFi的未来发展趋势
  • 结语:TradFi的永恒价值与创新机遇


在全球金融体系中,传统金融(TradFi)长期以来扮演着不可或缺的角色。即使在区块链和加密货币浪潮席卷的2026年,TradFi依然支撑着绝大多数人的日常生活——从银行转账、抵押贷款到股市投资、保险理赔,几乎所有主流金融活动都离不开这一中心化体系。根据最新市场数据,全球传统金融资产规模已超过500万亿美元,而DeFi的总锁定价值虽突破千亿美元,却仍远未取代TradFi的主导地位。本文深入探讨TradFi的定义、核心特征、运作原理、与DeFi的显著差异、局限性以及未来发展趋势,帮助读者清晰把握这一金融基石的本质与演变。

144009m9aal9lm0ztlssao.jpg   


TradFi的定义与核心特征

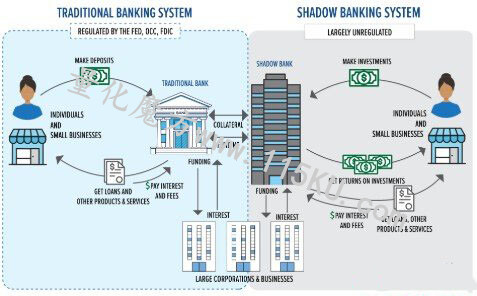
TradFi全称为Traditional Finance,即传统金融,是指由银行、保险公司、证券交易所、政府监管机构等实体构成的成熟金融体系。它通过中心化机构控制资金流动,提供包括存款、贷款、支付结算、投资理财在内的各类服务。与新兴的去中心化金融不同,TradFi强调监管合规与机构中介作用,确保金融交易的稳定性和可追溯性。

144008qza140atotzja915.jpg   

TradFi的核心在于中心化结构。所有交易均由授权金融机构主导,例如银行持有客户资金、处理贷款并向监管部门报告。政府可通过央行政策干预市场,维持经济稳定。这种模式虽带来安全性,却也意味着用户资金并非完全自主掌控。

其次是传统银行服务。日常生活中,我们常见的储蓄账户、支票账户、信用卡、抵押贷款、投资基金等均属于TradFi范畴。这些服务通常要求用户完成身份验证(KYC),提供身份证件、地址证明等信息,以符合反洗钱和反欺诈规定。物理网点、客服热线和在线平台共同构成了便捷的服务网络,让用户在遇到问题时能获得人性化支持。

最后,监管合规是TradFi的显著标志。各国政府制定严格法规,要求金融机构透明运营、防范风险。例如,美国的FDIC存款保险制度为银行账户提供保护,欧盟的MiFID II规范证券交易。这些监管旨在保护消费者利益、维护金融体系稳定,但在某些情况下也可能限制个人自由,如账户冻结或资金扣押。


TradFi的运作原理

TradFi的运作高度依赖中介机构。以一笔跨境汇款为例:用户通过银行App发起转账,银行内部系统审核KYC信息、计算汇率和手续费,随后通过SWIFT网络完成清算,整个过程可能需数小时至数天。贷款申请同样需提交信用报告、收入证明,银行评估风险后决定是否放款,并收取利息作为收益。

股票交易则通过交易所平台进行:投资者在券商开户后下单,交易匹配后由清算机构确认,所有环节均受证券监管委员会(SEC)等机构监督。这种中心化流程确保了交易的合法性和纠纷解决机制,但也引入了单点故障风险——如果银行系统宕机或遭遇黑客攻击,用户资金可能暂时无法访问。


TradFi与DeFi的区别

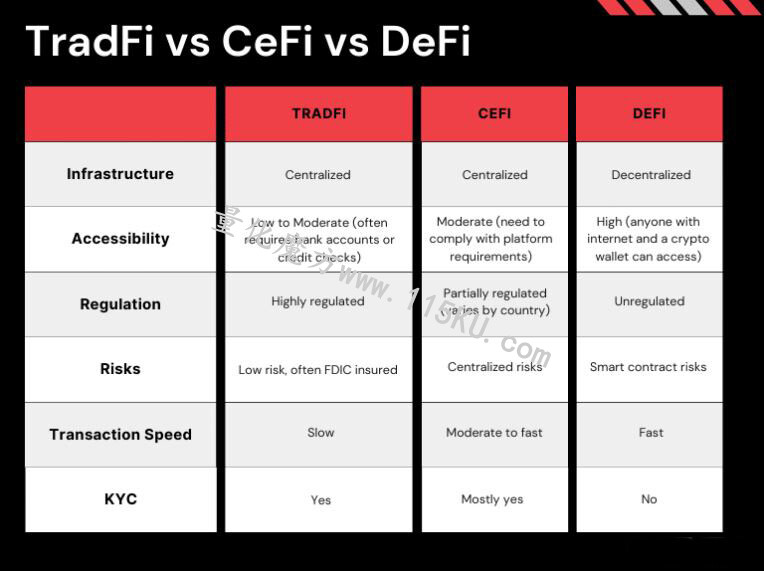
理解TradFi的最佳方式是与DeFi进行对比。DeFi基于区块链和智能合约运行,无需银行中介,用户通过钱包直接与协议交互,实现借贷、兑换等功能。以下表格直观呈现二者差异:

144008ydsa95z8ulr9uudl.jpg   

    维度 传统金融(TradFi) 去中心化金融(DeFi)
   
   
   结构
   中心化
   去中心化
   
   
   基础
   实体机构与数字平台
   区块链协议与智能合约
   
   
   控制主体
   银行、政府、企业
   协议代码,无单一实体
   
   
   是否监管
   是,由政府机构严格监管
   无中心化监管,依赖社区治理
   
   
   KYC要求
   必须
   部分平台可选
   
   
   货币类型
   法币(如美元、人民币)
   加密货币(如ETH、BTC)
   
   
   执行机制
   法律合同与人工审核
   智能合约自动执行
   
   
   准入门槛
   高(需身份证明、信用审查)
   低(仅需互联网与钱包)
   
   
   交易速度
   较慢(需清算)
   快速(链上确认)
   
   
   用户控制权
   有限(依赖机构)
   完全自主(私钥掌控)
   

从表中可见,TradFi强调稳定与保护,而DeFi突出透明与自主。例如,在TradFi中借贷需银行审批,可能面临利率歧视;DeFi则允许任何人提供流动性并赚取收益,但无存款保险,智能合约漏洞可能导致资金损失。


TradFi的优势与局限性

TradFi的优势显而易见:稳定性高,央行和存款保险机制能在危机中保护用户;法律保障完善,纠纷可通过法院解决;用户体验成熟,客服支持覆盖全球;风险控制严格,监管减少欺诈发生。这些特性让TradFi成为企业融资和普通人储蓄的首选。

然而,局限性也不容忽视。首先是高准入门槛。KYC要求和社会信用审查将数亿无银行账户人群排除在外,低收入者难以获得贷款或投资机会,加剧金融不平等。其次,信任危机反复出现。2008年全球金融危机中,银行过度杠杆导致系统性崩溃,纳税人被迫救助,暴露了中心化机构的道德风险。第三,个人控制力弱。政府可因法律原因冻结账户,央行货币政策直接影响存款利率,用户难以完全自主管理财富。此外,交易费用高、处理速度慢、跨境限制多,也成为用户痛点。


TradFi在日常生活中的应用场景

日常支付、购房贷款、企业融资均依赖TradFi。以香港为例,居民通过银行App完成转账、购买基金或申请按揭,香港金管局的监管确保了体系稳健。股市交易则通过港交所进行,2026年恒生指数波动中,TradFi仍为机构投资者提供流动性支持。这些场景凸显了TradFi的普惠性与成熟度。


TradFi的未来发展趋势

面对DeFi的挑战,TradFi正积极转型。多家银行已探索区块链技术,如发行 tokenized 资产(RWA)、与DeFi协议合作提供加密托管服务。未来很可能出现混合模式:TradFi提供监管框架与安全网,DeFi注入效率与开放性。例如,央行数字货币(CBDC)的推出将融合法币稳定与区块链速度,桥接两大体系。机构预测,到2030年,TradFi与DeFi的融合市场规模或达数万亿美元,用户将享受到“最佳组合”——既安全合规,又便捷自主。

144008tknd4vzwn667p4w6.jpg   


结语:TradFi的永恒价值与创新机遇

TradFi作为百年金融基石,其中心化、专业化与监管属性确保了全球经济的平稳运行。尽管DeFi带来颠覆性创新,但TradFi的稳定性与法律保障仍是不可或缺的护城河。用户应理性看待两者优势,在传统渠道与去中心化工具间灵活切换。随着技术融合,TradFi将持续进化,成为更包容、高效的金融生态。无论你是普通储户还是机构投资者,理解TradFi都是把握财富命运的关键——在中心化与去中心化之间,找到属于自己的平衡点。

以上就是什么是TradFi?TradFi与DeFi的深度对比及未来展望的详细内容,更多关于TradFi与DeFi的深度对比及未来展望的资料请关注币界网其它相关文章!
免责声明:本文只为提供市场讯息,所有内容及观点仅供参考,不构成投资建议,不代表本站观点和立场。投资者应自行决策与交易,对投资者交易形成的直接或间接损失,作者及本站将不承担任何责任。! 关键词:TradFi   DeFi   对比
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

QQ|Archiver|手机版|小黑屋|量化魔方 ( 陕ICP备2025062059号-3 )|网站地图

GMT+8, 2026-9-25 19:34 , Processed in 0.236595 second(s), 6 queries , Redis On.
快速回复 返回顶部 返回列表