|
|
目录
- 比较最佳加密货币借贷平台
- 1. Nexo
- 2. Aave
- 3. Coinbase
- 4. Ledn
- 5. Binance
- 6. YouHodler
- 如何选择加密货币借贷平台
- 国内最好的加密货币借贷交易所
- 1. 币安(全球最大加密借贷流动性中心)
- 2. 火币(新手友好型加密借贷入口)
- 3. 欧易OKX(专业级统一资产借贷平台)
- 4. Gate(长尾资产借贷与打新杠杆平台)
- 5. Bybit(极致丝滑的合约杠杆借贷工具)
- 6. Bitget(全能型加密资产借贷与跟单杠杆平台)
- 按地区划分的加密货币借贷监管
- 加密贷款如何征税?
- 为抵押品筹措资金并接收贷款收益
- 如何抵押加密货币借款
- 币安抵押借币指南
- 我们的评测方法
- 常见问题解答
- 最后总结
哪家数字货币借贷平台最靠谱?如何选择最适合自己的数字货币借贷平台?加密货币借贷平台允许您以 Bitcoin 和其他币种作为抵押借入现金或 stablecoin,而无需将其出售。Celsius、BlockFi 和 Voyager 在 2022 年倒闭,重创了整个行业。幸存下来的借贷平台都是那些在危机期间一直保持提现畅通的平台。
监管机构今年一直在制定正式规则。2023 年首家被踢出美国市场的借贷平台于 2 月 16 日通过持牌合作伙伴回归。FCA 于 6 月 30 日最终敲定了其借贷规则手册,定于 2027 年 10 月实施,而欧盟委员会则在 9 月 30 日之前就将借贷纳入 MiCA 监管展开咨询。新加坡仍然禁止散户借贷,加拿大也在去年 10 月对借贷平台发出了警告。
我们在以下每个平台都开设了账户,并使用四个国家的文件完成了身份验证。我们的测试包括质押 BTC 和 ETH、借入法币和 stablecoin、在急剧回撤期间维持头寸,然后全额偿还每笔贷款。排名考虑了借款成本、抵押品托管、liquidation 条款以及您所在国家/地区适用的监管。下面一起详细了解下关于数字货币借贷平台的全面解读吧!
比较最佳加密货币借贷平台
平台 核心定位 利率特点 (APR) 最高LTV 关键抵押品 还款灵活性 独特风险/说明 优点 缺点 适合人群
Nexo
最佳综合平台
最低0.9% (铂金等级, LTV≤20%);零利息贷款产品可选
BTC/ETH最高50%,稳定币最高90%
支持超100种加密资产
循环信贷额度,无固定还款期限,随借随还
利率与NEXO Token持仓挂钩;平台可能再抵押用户资产
产品线丰富,操作灵活;优惠利率极具竞争力;支持法币出入金
利率依赖平台币持仓;资产再抵押存在额外风险;部分地区受限
追求一站式金融服务,愿意持有平台币换取低息贷款的用户
Aave
最佳DeFi借贷协议
浮动利率,由市场供需决定。如WETH借贷利率曾从2.3%飙升至8.7%
由抵押资产和资金池状况动态决定
非托管,支持长尾资产及RWA(现实世界资产)
随存随取,由智能合约自动执行
协议非托管,资产由用户掌握;但智能合约存在风险,且市场极端波动时可能发生清算
资产自主控制,无需信任第三方;支持资产种类丰富;透明开放
利率波动大,不可预测;操作有一定门槛;清算风险较高
注重资产主 权,有一定DeFi操作经验,能承受利率波动风险的加密原生用户
Coinbase
美国用户最佳链上贷款
浮动利率,约从5% 起
cbETH(质押ETH)清算线为86%,SOL约70%
cbETH, JitoSOL等生息质押资产
无固定还款期限
基于Base链的Morpho协议;贷款不视为应税事件;不对纽约州居民开放
知名交易所出品,信誉度高;贷款不触发应税事件;可保留质押收益
服务区域受限(仅限美国部分州);支持的抵押资产较少;利率浮动
持有质押资产的美国合规用户,希望在借贷时保留税收优惠和质押收益
Ledn
最佳纯Bitcoin借贷
标准利率约10.4% (美/加),大额贷款(>200万美元)可低至9.99%
最高50%
仅限Bitcoin (BTC)
定期贷款,支持提前还款且无罚金
不进行再抵押,抵押品被隔离托管;拥有投资级资产证券化(ABS)背书
Bitcoin专项服务,专业度高;抵押品隔离托管,资产安全;提前还款无罚金
产品线单一,仅支持BTC;利率相对较高;需要一定认证门槛
Bitcoin长期持有者,且不愿抵押品被挪用的高净值用户或机构
Binance
抵押品范围最广
VIP浮动利率贷款:BTC低至0.31%,ETH约1.87%;新产品“Lite Loan“促销费率0.5%
不同资产各异,触发清算线约91%
支持WBETH, BNSOL, XRP等多种资产
根据产品不同,有灵活还款和定期还款选项
交易所内一站式服务;利率分层明确;新产品“Lite Loan“提供30天免清算宽限期
交易所支持,流动性好;抵押品选择极多;VIP利率优惠大
中心化平台风险;利率计算复杂;部分产品可用性受限
币安深度用户,持有多种加密资产,希望利用VIP等级获取低息贷款
YouHodler
短期借款最高LTV
12% - 18%
高达90%
多种主流加密资产
短期贷款为主,期限30-180天不等
高LTV伴随高利率和更高的清算风险;平台可能进行再抵押
LTV极高,资金效率最大化;产品设计简洁;支持多币种
利率为列表最高;清算风险极大;平台再抵押资产;有地区限制
追求短期最高流动性,愿意承担高利率和清算风险的专业交易者
1. Nexo
Nexo 名列第一。它是本列表中唯一一家自 2018 年以来一直正常支付利息且处理提现从未中断的借贷机构。Nexo 度过了 2022 年的行业危机,目前通过在美国、EEA 和英国的合规架构运营。该平台报告的客户资产约为 110 亿美元,处理的交易额超过 3710 亿美元。
其信贷额度也是我们测试过的最具灵活性的产品。没有固定期限、还款计划或信用检查。
费率取决于您投资组合中 NEXO 代币的比例。对于持有至少 10% 投资组合资产为 NEXO 且维持 LTV 低于 20% 的白金客户,借款年利率从 1.9% 起步。随着黄金和白银等级递增,不持有 NEXO 的 Base 账户费率最高可达 18.9%。BTC 和 ETH 适用 50% 的信贷额度,而稳定币最高可达 90%。自动部分还款在大约 83.3% LTV 时开始触发。
我们在 ETH 经历 9% 的夜间下跌期间,用 ETH 抵押借入了 USDC。该应用在触及抵押品之前发出了两次 LTV 警报,补充抵押品花费不到一分钟。
Nexo 在 2022 年退出了美国市场,此前因其先前的 Earn 产品向 SEC 和州监管机构支付了 4500 万美元的和解金。它于 2 月 16 日面向美国客户重新上线,使用的是由纽交所上市公司 Bakkt 提供的交易基础设施,其收益产品则由一家在 SEC 注册的投资顾问管理。
EEA 客户通过获得 MiCA 牌照的托管机构 Tangany 和经纪商 DLT Finance 获得服务。信贷额度仍然受 Nexo 自身条款的约束,因为借贷业务不在当前 MiCA 的管辖范围内。加州 DFPI 关于退市前借贷牌照的一项 1 月份同意令在其记录上留下了瑕疵,但没有竞争对手通过持牌实体覆盖如此多的市场。
优点
- 无固定期限或还款计划的开放式信贷额度,对于 LTV 低于 20% 的白金客户,年利率从 1.9% 起。
- 支持以 USD、EUR、GBP 或稳定币形式派发至银行账户或 Nexo 余额。Nexo 卡可以直接使用同一信贷额度进行消费。
- 连续八年持续运营且从未冻结提现,包括在 2022 年借贷机构崩盘期间。
- 通过 Bakkt 在美国重新上线,并通过获得 MiCA 牌照的合作伙伴服务 EEA。
缺点
- 要享受 1.9% 的基础费率,需要持有投资组合中 10% 的 NEXO 代币,从而在贷款中增加一个代币持仓。
- Base 级借款成本为 18.9%,高于本列表中的任何其他中心化选项。
- 无论忠诚度等级如何,在头 45 天内还款都将产生最高费率,这使得超短期贷款成本昂贵。
- Nexo 自身的 MiCA 授权仍在申请中,而美国的可用性因州和产品而异。
2. Aave
Aave 是本排名中唯一一家公司绝不托管您抵押品的平台。用户将 WBTC、ETH 或液体质押代币(即可交易的质押 ETH 收据)存入智能合约。然后,他们可以借入稳定币,并从任何钱包管理仓位,无需进行身份验证。
Aave 各版本和支持的链上的总存款额在 5 月中旬达到 144.9 亿美元,借款总额约为 111 亿美元。没有哪个竞争协议能与之相比。
Aave V4 于 3 月下旬在 Ethereum 上线,采用了中心辐射(hub-and-spoke)模型。流动性存放在中央中心,而专门的市场应用其自身的抵押规则。Avalanche 于 7 月下旬跟进,随后 Arbitrum 于 8 月 17 日跟进。V3 继续运行,用户不会被强迫迁移。
当我们核查时,整个协议的稳定币借款年利率平均约为 3.9%。该费率随每个区块而变化,并在去年秋季市场波动期间飙升至双位数。
Aave 使用机器人,一旦健康因子(即衡量抵押品相对债务的指标)降至 1 以下,就会立即清算仓位。不同资产的惩罚措施有所不同,借款人没有宽限期。
我们在 Base 和 Arbitrum 上进行了测试,因为 Ethereum mainnet gas 会让小额 贷款变得不划算。DefiLlama 记录了3 月份发生的一起涉及 862,000 美元的安全事件,起因是预言机操纵。相对于协议的规模而言,该损失很小,但 Aave 用代码风险取代了交易对手风险。我们的最佳 DeFi 项目指南对更广泛的生态系统进行了审查。
优点
- 非托管结构使抵押品远离可能冻结提现或破产的公司资产负债表。
- DeFi 借贷拥有最深厚的流动性,在市场平稳时,稳定币借贷利率接近 4%。
- 当借款人使用相关资产时,V4 扩展及效率模式支持更高的 LTV。
- 无需 KYC,通过钱包和互联网连接即可从任何司法管辖区直接访问。
缺点
- 当需求增加时,可变借贷利率可能会迅速攀升。
- liquidation 既即时又自动化,没有追加保证金(margin call)窗口。
- Ethereum mainnet 的 gas 可能会使几千美元以下的贷款变得效率低下。
- 新加坡、欧盟和英国的监管机构对直接使用 DeFi 与通过公司界面访问进行了区分,因此获得许可的前端可能会施加限制。
3. Coinbase
Coinbase 通过将熟悉的界面置于 Base 上的 Morpho 协议之上,提供了美国最简便的链上借贷体验。在用户点击借款并质押 BTC 后,Coinbase 会将资产按一比一的比例转换为 cbBTC(其 Bitcoin 的代币化表示形式)。cbBTC 会进入 Morpho 智能合约,USDC 则在不到一分钟内到达借款人的余额中。
当前的额度为以 Bitcoin 抵押最高 500 万美元、以 Ethereum 抵押最高 100 万美元,以及以 SOL、ADA、XRP、LTC 或 DOGE 抵押最高 10 万美元。Coinbase 不会将提取贷款视为应税事件。
Morpho 的公开市场决定了利率,该利率曾跌至 5% 的低位。贷款没有期限或最低月供,而符合条件的抵押品将继续赚取 staking 奖励。头寸必须维持至少 133% 的抵押率,相当于 75% 的起始 LTV。一旦贷款达到抵押品价值的 86%,就会发生带有惩罚措施的 liquidation。上线后九个月内,贷款发放量超过 10 亿美元,到 11 月达到了 12.5 亿美元。
只有美国客户才能访问该产品,纽约州居民除外。Coinbase 已承诺向其他国家/地区扩展,但尚未提供具体日期。以 75% 的最高比例借款留下的余地很小,因为抵押品价值下跌 25% 就可能触发 liquidation。出于这个原因,我们将测试头寸保持在 40% LTV 以下。
还款会将 cbBTC 免费转换回 BTC。我们的Coinbase 评测涵盖了更广泛的交易所,而关于如何通过 Chase 和 Bank of America 购买加密货币的指南则解释了如何在质押抵押品之前为账户充值。
优点
- USDC 贷款在不到一分钟内即可完成结算,以 Bitcoin 为支持的额度最高可达 500 万美元。
- 基于市场的利率起价约为 5%,无需按月还款或设定还款期限。
- 符合条件的抵押品在质押期间将继续赚取 staking 奖励。
- 该界面由 Coinbase 的标普 500 指数上市地位和州牌照支持。
缺点
- 仅限纽约州以外的美国客户。
- 在接近 75% 的最高限额借款时,86% 的 liquidation 阈值提供的保护微乎其微。
- 用户必须创建一个链上智能钱包,这可能会让初次借款人感到困惑。
- 贷款仅以 USDC 形式发放,在将资金作为美元使用之前需要进行兑换。
4. Ledn
Ledn 专为那些最关心其 Bitcoin 在质押后如何被处理的借款人而设计。这家总部位于多伦多的公司将每笔贷款的抵押品存放在隔离地址中。Ledn 及其资金合作伙伴均不得将这些资产转借出去,这避免了导致 2022 年多家借贷机构倒闭的再抵押(rehypothecation)模式。
Ledn 从未丢失过客户资金,并会公布 proof of reserves。今年,它发行了一笔获得标普 BBB- 评级的 1.88 亿美元资产支持证券,标志着加密货币贷款资产组合首次获得投资级评级。
Bitcoin 是唯一接受的抵押品。贷款起步 LTV 为 50%,额度从 1,000 美元到 100 万美元不等,期限为 12 个月。借款人可以接收 USD、USDC 或诸如 CAD 和 EUR 等本地货币。利息每天累积,直到关闭时才到期,从而无需按月还款。
我们的 CAD 贷款在大约九小时内完成了资金发放。当 BTC 下跌时,自动补充功能从我们的账户余额中提取了额外的抵押品。
费率从较小贷款的 11.49% 到较大余额的 9.25% 不等。美国和加拿大境外的借款人在发放时还需支付 2% 的行政费。LTV 达到 70% 时会触发 margin call,随后在 80% 时进行 liquidation。
Ledn 在魁北克省、新不伦瑞克省、新斯科舍省和萨斯喀彻温省不可用,这反映了加拿大针对加密货币借贷采取的各省各自为政的方法。从 RBC 或 TD 划转资金的加拿大用户可以查看我们的银行指南以了解相关限额。
优点
- 抵押品绝不会被再次借出,标普(S&P)已为该贷款组合赋予了投资级评级。
- 简单的 12 个月结构,按日计息,无须每月还款。
- 支持以 USD、CAD 及其他法定货币进行银行账户打款,同时也支持 USDC。
- 警报和自动充值有助于降低意外的 liquidation 风险。
缺点
- 9.25% 至 11.49% 的借款利率是所列出的中心化借贷平台中最高的。
- 只有 Bitcoin 有资格作为抵押品。
- 加拿大和美国境外的客户需支付 2% 的发放费。
- 加拿大四个省份的居民无法使用该服务。
5. Binance
Binance 运营着按抵押品选择划分范围最广的贷款台。现有用户可以针对已在交易所中持有的资产进行借贷,而无须将其转移到其他地方。
Flexible Loans 具有开放期限和可变的小时利率。通过 Fixed Rate Loans,借款人可以提出一个借款人能够接受的利率。全新 Lite Loan 允许用户针对 BTC 借入最高 1,000 USDT,且在头 30 天内不会因为价格下跌而触发 liquidation。通过 Flexible Loans 质押的资产将继续赚取 Simple Earn yield。
Binance 在 LTV 达到 85% 时会发出 margin call(追加保证金通知),并在 LTV 达到 91% 时执行 liquidation(强平)仓位。liquidation(强平)手续费等于借款金额的 2%。未偿还的 Lite 借款以 36% 的简单年利率产生罚息。
初始 LTV 限制取决于资产。主流币种通常允许在 70% 至 75% 左右,而较小的代币则获得低得多的限制。每个抵押品和借款交易对均保持独立。
这是一项加密货币进、加密货币出的服务。寻求法币的用户必须先在交易所购买加密货币,然后出售借款所得。访问权限还取决于司法管辖区。美国用户会被引导至 Binance.US,该平台没有借贷产品,而 UK 散户用户则面临 FCA 金融推广限制。我们的 Binance 受限国家页面涵盖了其他受影响的市场。
2023 年美国司 法部(Department of Justice)的和解协议依然是 Binance 合规历史上的一个隐患。我们的 Binance 评测对该交易所进行了全面审查。
优点
- 本排名中最大的抵押品选择,机构级别支持超过 400 种资产。
- 灵活、固定利率、Lite 和 VIP 产品涵盖了从 200 美元到国库规模余额的借款。
- 质押资产继续通过 Simple Earn 赚取收益。
- 隔离仓位可防止一次 liquidation(强平)影响其他独立的借款。
缺点
- 无法进行法币支付,因此要获得现金需要在交易所出售借来的资产。
- 当抵押品波动较大时,91% 的 liquidation(强平)阈值和 2% 的费用非常严苛。
- US 和 UK 的散户用户无法访问该产品,其他几个市场也受到限制。
- 地区禁令以及 Binance 的合规记录给持续访问带来了不确定性。
6. YouHodler
YouHodler 之所以排在第六位,是因为它适合那些希望在短期内以固定数量的加密货币获得尽可能高额借款的借款人。其 LTV 高达 90%,是本次比较中最高的,支持超过 50 种抵押资产,最低借款额为 100 美元。期限为 30 天、60 天或 180 天,并且可以延长。
借款人可以在银行账户中收到 EUR、USD、CHF 或 GBP,同时也支持卡片提现。在我们的欧洲测试中,这是资金到账最快的。
这家瑞士公司在意大利、西班牙和阿根廷持有虚拟资产服务提供商注册资质。在瑞士,它根据金融中介机构自律组织框架运营。YouHodler 服务于大约 100 个国家,但排除了美国,且其自身并未持有 MiCA 授权。
年利率起步约为 3%。不过,每笔借款期限都会产生约占本金 1.7% 至 7.5% 的贷款费用,具体取决于期限的长短和 LTV。每次延长都会产生额外的 2% 费用。
以 90% 的 LTV 借款几乎没有任何缓冲空间,因为抵押品价值下跌 10% 就可能导致仓位被强制平仓。高 LTV 与期费用的结合,也使得短期借款的成本远高于其名义利率所暗示的水平。这一成本导致 YouHodler 在排名中垫底。
该产品可以作为针对稳定币或蓝筹资产的 30 天 bridge 使用。它并不适合作为长期信贷额度使用。
优点
- 最高 LTV 为 90%,每单位抵押品提供的现金比任何其他列出的平台都要多。
- 100 美元的最低门槛,支持 50 多种抵押资产,并可提现至银行卡或银行账户。
- 在阿根廷、意大利和西班牙注册为 VASP,并接受瑞士 SRO 的监管。
- 在我们的欧洲测试中,贷款审批和提现仅需几分钟。
缺点
- 按期收取的费用和 2% 的延期费,使得实际借款成本远高于公布的利率。
- LTV 达到 90% 的仓位在价格下跌约 10% 后可能会被 liquidation。
- 美国居民被排除在外,且 YouHodler 没有以自身名义获得 MiCA 授权。
- 贷款和杠杆交易共用同一个界面,这使得两者之间的区别变得不太清晰。
如何选择加密货币借贷平台
选择加密货币借贷平台需要检查谁控制你的抵押品以及在 liquidation 发生时会发生什么。支付币种以及负责监管放贷机构的监管机构也很重要。
- 首先确认托管和再质押(rehypothecation):确定放贷机构是否可以转借你的抵押品,这种做法被称为再质押。Ledn 和 Coinbase 的 Morpho 贷款禁止这样做,而 Aave 则将抵押品保存在受你控制的智能合约中。Nexo 和 Binance 则披露其资产可能会在其业务范围内使用。2022 年发生的每一次重大放贷机构倒闭事件都涉及被转借的抵押品。
- 在借款前规划 liquidation 阶梯:Binance 在 LTV 达到 85% 时会发送警告,然后在 91% 时进行 liquidation。Ledn 使用的阈值为 70% 和 80%,而 Nexo 则在大约 83% 时开始自动部分还款。以允许 LTV 的一半进行借款,能让你在经历 30% 的回撤时,更有可能收到警报而不是丢失你的币。
- 评估全部贷款成本,而不仅仅是利率:Nexo 1.9% 的利率取决于持有 NEXO 代币。Ledn 在北美以外地区会加收 2% 的发起费,YouHodler 会收取按期费用,而 DeFi 利率则会波动。使用每个平台的计算器来比较你预定金额和期限的完整成本。
- 将提现方式与你的银行相匹配:Nexo 和 Ledn 可以将法币直接转账到银行账户。Coinbase 提供可以一比一兑换成美元的 USDC,而 Aave 和 Binance 则支付稳定币。当资金打算用于诸如购房首付之类的用途时,直接获取法币非常重要。
- 检查你所在国家的监管机构:瑞士牌照并不自动授权放贷机构向澳大利亚或英国的客户提供服务。以下区域概览确定了禁止散户借贷的相关监管机构和市场。
国内最好的加密货币借贷交易所
1. 币安(全球最大加密借贷流动性中心)
币安不仅是头部交易平台,其加密借贷业务同样依托全球第一的交易深度,为用户提供高效的资产流动性解决方案。支持超600种数字资产作为抵押品,借贷利率随市场供需实时浮动,资金利用率高。
- 借贷优势:流动性极佳,大额借贷滑点小;支持BNB抵押借贷享利率75折优惠;定期推出“挖矿型”低息借贷活动;放款速度快,支持多币种灵活借出。
- 适合人群:需快速获取稳定币流动性的持仓大户、利用杠杆进行跨市场套利的进阶交易者、需要短期资金 周转的全球自由职业者。
- 对中国用户的吸引力:支持支付宝/微信P2P买币作为抵押品来源,全中文借贷操作界面。需自担政策风险并自行解决网络访问。
2. 火币(新手友好型加密借贷入口)
火币借贷服务延续其“简洁稳重”的风格,操作门槛极低,非常适合首次接触加密借贷的用户。平台支持银行卡、支付宝等多种方式购入资产作为抵押,人民币出入金顺畅。
- 借贷优势:界面清晰,借贷流程指引详细;新手专享免息/低息借贷活动频繁;平台风控体系成熟,安全运营超10年,抵押资产托管可靠。
- 适合人群:持有主流币种、希望不卖出资产即可获得法币或稳定币的保守型用户;对复杂DeFi操作不熟悉的新手小白。
- 对中国用户的吸引力:C2C入金买抵押物体验流畅,中文客服完善。同样需注意政策风险,自行承担后果。
3. 欧易OKX(专业级统一资产借贷平台)
欧易OKX的“统一交易账户”将其借贷功能提升至专业层级,用户可在现货、合约、期权持仓状态下,一键使用整体资产净值进行抵押借贷,资金利用率行业领先。
- 借贷优势:跨资产组合抵押,支持全仓模式下的净值借贷;衍生品持仓可计入抵押价值,无需额外转入保证金;利率市场化,大额借贷成本透明;Web3钱包支持链上借贷协议一键接入。
- 适合人群:同时操作多种合约与现货的专业用户、需要灵活调度多品种资产净值的机构级投资者。
- 对中国用户的吸引力:华人圈认知度极高,C2C抵押品购买渠道丰富,中文社群活跃。合规方面相对积极,但用户仍需自担政策风险。
4. Gate(长尾资产借贷与打新杠杆平台)
Gate支持超1700种代币作为借贷抵押品,是挖掘新币机会、为打新提供杠杆资金的理想平台。平台运营超12年,借贷风控机制成熟。
- 借贷优势:支持大量山寨币和小众新币抵押借贷,为早期筹 码持有者提供流动性;Startup打新活动可与借贷结合,放大申购份额;质押借币利率灵活,常有新用户免息券。
- 适合人群:持有大量山寨币但不愿卖出、需资金参与新币打新的用户;对高风险资产有明确认知,善于利用杠杆捕捉早期机会的进阶玩家。
- 对中国用户的吸引力:C2C人民币入金借币正常可用,中文社群推广力度大。需高度警惕币价波动带来的清算风险及政策风险。
5. Bybit(极致丝滑的合约杠杆借贷工具)
Bybit以其顶级的合约交易体验闻名,其借贷服务深度融入合约交易流程,提供阶梯式强平机制和部分减仓功能,极大降低了全仓借贷下被“插针”清算的风险。
- 借贷优势:合约账户与借贷资金池无缝衔接,支持USDT本位的高效杠杆借贷;利率在市场同类中极具竞争力,做市商可享负费率借贷;UI设计清晰,借贷与交易切换零延迟。
- 适合人群:合约高频/专业交易者,依赖借贷放大永续合约收益;追求极致风控和资金利用率的年轻用户。
- 对中国用户的吸引力:华人运营团队,合约借贷规则贴合华人习惯;至今对华人用户KYC审核相对宽松。需自担政策风险。
6. Bitget(全能型加密资产借贷与跟单杠杆平台)
Bitget作为全球第四大交易所,其借贷服务与创新的“跟单交易”深度绑定。用户可借贷跟单顶级交易员,同时平台 独创的大宗商品永续合约也支持抵押借贷,拓展了传统金融资产杠杆空间。
- 借贷优势:跟单借贷——零门槛借入资金复制高手策略,收益自动分成;支持原油、天然气等RWA资产作为特殊抵押品;风控严格,保护基金规模超5.88亿美元,清算保护机制完善;Bitget Wallet支持链上借贷与日常支付场景打通。
- 适合人群:缺乏经验但想通过借贷跟单盈利的新手、希望一站式抵押加密与RWA资产进行多市场配置的用户。
- 对中国用户的吸引力:华语运营背景深厚,社群活跃。但需特别注意:该平台已明确暂停中国大陆新用户注册,国内用户面临政策风险及实操不可持续性,入局需极度审慎。
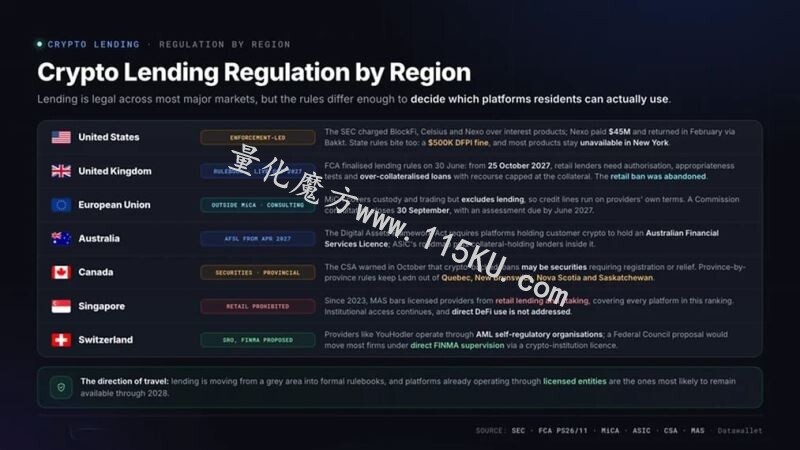
按地区划分的加密货币借贷监管
加密货币借贷在大多数主要市场都是合法的,但适用的规则有所不同。这些差异决定了居民可以访问哪些平台。
- 美国:证券执法塑造了 2022 年和 2023 年的加密货币借贷,当时 SEC 就 BlockFi、Celsius 和 Nexo 的利息产品对它们进行了指控。在支付了 4500 万美元的和解金后,Nexo 于 2 月通过 Bakkt 和一家在 SEC 注册的顾问公司重返市场。Coinbase 则将其贷款通过 Morpho 的链上市场进行路由。州级规则继续适用。加州 DFPI 因 Nexo 在撤出前在没有所需牌照的情况下进行借贷,于 1 月对 Nexo 处以 50 万美元罚款,目前的加州贷款是通过持牌关联公司发行的。大多数产品在纽约仍然不可用。我们的美国最佳加密货币交易所指南解释了更广泛的牌照框架。
- 英国:议会于 2 月 4 日 批准了《加密资产条例》,随后 FCA 于 6 月 30 日在 PS26/11 中发布了最终的借贷规则。从 2027 年 10 月 25 日起,向英国散户客户提供贷款的公司必须获得 FCA 授权并进行适当性测试。贷款必须进行超额抵押,追索权仅限于质押的抵押品,因此借款人所欠金额不能超过其存入的金额。FCA 放弃了早先禁止散户借贷的提议。在新制度开始之前,金融促销规则继续适用。我们的英国最佳加密货币交易所指南列出了注册提供商。
- 欧洲联盟:MiCA 自 2024 年 12 月起适用,其过渡期于 7 月 1 日结束。它对托管、经纪和交易进行监管,但将借贷排除在监管范围之外。因此,Nexo 可以通过持牌合作伙伴为 EEA 客户服务,同时在独立条款下保留其信贷额度。委员会于 5 月 20 日启动了一项咨询,以考虑将借贷纳入其中,意见提交截止日期为 9 月 30 日,预计评估将在 2027 年 6 月完成。我们的最佳 MiCA 持牌加密货币交易所指南详细介绍了 CASP 授权的范围。
- 澳大利亚:于 4 月 1 日通过的《数字资产框架法》(Digital Assets Framework Act)要求持有客户加密货币的平台在 2027 年 4 月之前获得澳大利亚金融服务牌照。ASIC 的实施路线图将持有抵押品的借贷方纳该框架内。澳大利亚人目前可以使用 Nexo、Ledn 和 Aave。我们的澳大利亚最佳加密货币交易所指南涵盖了本地入金方式。
- 加拿大:10 月 22 日,加拿大证券管理局提醒加密货币支持的借贷方,其产品可能构成证券,需要注册或豁免救济。CSA 还发布了一份获得救济的借贷方名单。监管在省级层面进行,这就解释了为什么 Ledn 在加拿大大部分地区可用,但在萨斯喀彻温省、魁北克省、新不伦瑞克省或新斯科舍省不可用。我们的加拿大最佳加密货币交易所指南确定了已注册的平台。
- 新加坡:自 2023 年起,Monetary Authority of Singapore 已禁止持牌提供商为散户客户提供借贷或 staking 促进服务。该规则涵盖了本排名中的所有六个平台。机构和合格投资者仍可参与,而直接的 DeFi 活动不受此禁令约束。
- 瑞士:YouHodler 等提供商通过反洗钱自律组织运营,而不是持有 FINMA 牌照。联邦委员会于去年 10 月启动了一项咨询,提议根据《金融机构法》引入加密机构牌照。如果该提议生效,大多数公司将直接归入 FINMA 监管。
加密借贷正逐渐从监管灰色地带进入正式规则手册。已经在使用持牌实体的平台更有可能在 2028 年之前保持运营。
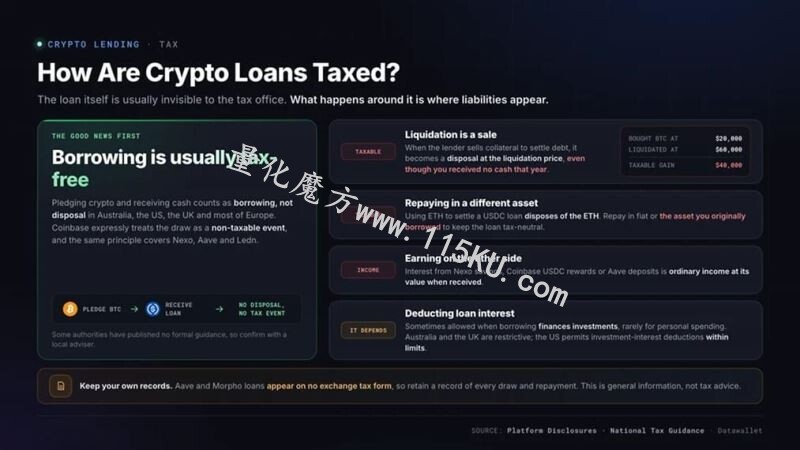
加密贷款如何征税?
获得加密货币支持的贷款通常无需纳税。负债仍可能产生于 liquidation、使用不同资产偿还或通过借贷赚取的利息。
- 贷款本身通常是免税的:在澳大利亚、美国、英国和大多数欧洲国家,质押加密货币并获得现金通常被视为借贷,而不是处置。Coinbase 明确表示,它不将借贷视为应税事件。同样的原则也适用于来自 Nexo、Aave 和 Ledn 的贷款。一些当局尚未发布正式指南,因此请向当地顾问确认情况。
- liquidation 即为出售:当贷款人出售抵押品以清偿 债务时,该交易按 liquidation 价格成为处置。以 20,000 USD 的价格购买 BTC 并在 60,000 USD 的价格被 liquidation 的人,尽管当年没有收到现金,但实现了 40,000 USD 的收益。
- 使用不同资产偿还也是出售:使用 ETH 结清 USDC 贷款会处置该 ETH。用法定货币或最初借入的资产偿还,有助于保持贷款的税 务中性。
- 利息可扣除性各不相同:一些国家允许在借入资金为投资融资时进行扣除,但很少用于支付个人费用时。澳大利亚和英国采用限制性规则,而美国允许在指定限额内扣除投资利息。
- 另一侧的收益属于收入:来自 Nexo 储蓄、Coinbase USDC 奖励或 Aave 存款的利息是根据其收到时的价值计算的普通收入。我们的最佳稳定币利率指南比较了借贷回报。最佳低税率加密货币国家指南涵盖了处理方式较轻的司法管辖区。
此信息不构成税 务建议。Aave 和 Morpho 贷款不会显示在交易所税 务表格上,因此保留您自己的每笔还款和提取记录非常重要。
为抵押品筹措资金并接收贷款收益
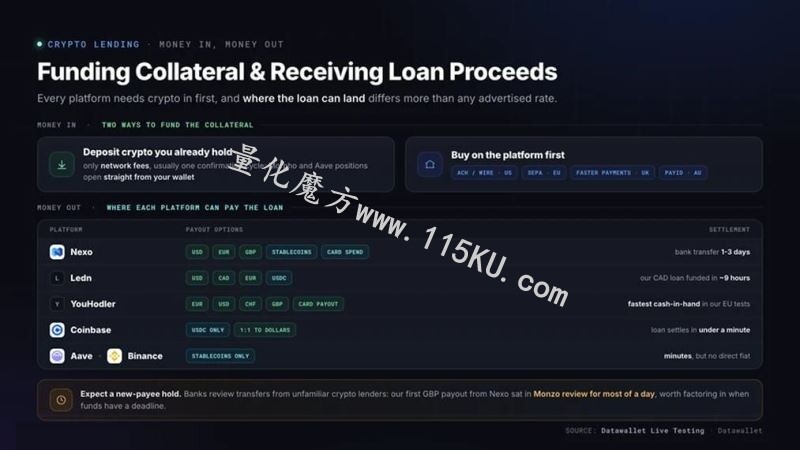
所有六个平台都要求提供加密货币抵押品。如果需要法定货币,借款人必须首先将代币转移到相关仓位,然后安排贷款收益到达其银行账户。
- 存入您已持有的加密货币:将资产从交易所或 wallet 转移到 Nexo、Ledn 或 YouHodler 只会产生网络费,通常需要一个确认周期。Morpho 和 Aave 仓位直接从您的 wallet 打开。
- 先在平台上购买:可以通过 Binance、Coinbase、Nexo 和 YouHodler 通过银行转账购买加密货币。美国客户可以使用 ACH 或电汇为 Coinbase 和 Nexo 充值。欧洲客户可以使用 SEPA,而 Faster Payments 服务于英国用户,PayID 在澳大利亚可用。我们的 Revolut 和 Monzo 指南讨论了最有可能对转账提出质疑的英国银行。CommBank 指南解释了澳大利亚的支付保留。
- 审慎选择派息货币:Nexo 支持 USD、EUR 和 GBP 的银行转账。Ledn 提供 USD、CAD 和 EUR,而 YouHodler 增加了 CHF 和卡片派息。Coinbase 提供可一对一兑换成美元的 USDC。Aave 和 Binance 仅以稳定币支付。与稳定币所需几分钟相比,银行转账通常需要一到三个工作日。
- 预计会有新收款人保留:银行可能会审查涉及不熟悉加密货币贷款人的转账。我们从 Nexo 收到的第一笔 GBP 派息在 Monzo 审查下保留了大半天才清算,当需要在截止日期前使用资金时,应考虑这一点。
如何抵押加密货币借款
通过中心化提供商开立加密货币支持的贷款通常需要大约十五分钟,或者通过 DeFi 协议需要五分钟。将金额保持在可用限额远以下可以降低 liquidation 风险。
- 为您的国家和抵押品选择平台:在大多数支持的市场中,选择 Nexo 以获得开放式法定信贷额度。Coinbase 适合寻求链上利率的美国借款人,而 Ledn 为比特币贷款提供隔离托管。Aave 提供非托管借贷,Binance 接受不太常见的抵押品,YouHodler 针对高 LTV 的短期欧洲贷款。
- 验证并存入抵押品:中心化平台需要身份证明和自拍照,有时还需附带地址证明。在传输完整余额之前,请发送少量测试金额。检查资产是显示在抵押品或信贷 wallet 中,而不是交易账户中。
- 将贷款金额设定在最大值以下:最大 LTV 为 50% 时,将贷款限制在 25% 至 30% 左右。选择派息资产,输入金额,并查看确认屏幕上显示的 liquidation 级别。
- 设置警报并了解您的充值路径:启用 LTV 通知,并在账户或连接的钱包中保留额外的抵押品。Ledn 用户可以激活自动充值功能。只有在只需轻触一下即可添加抵押品时,在凌晨 3 点响应 margin call 才切实可行。
- 用借入的资产还款并提现:使用相同的稳定币或货币可以避免应税处置。债务清偿后,确认抵押品已释放,并将长期持有的资产归还至自托管。我们的最佳加密货币钱包指南对可用选项进行了比较。
对为贷款提供资金而非借款感兴趣的用户可以查
币安抵押借币指南
注意:没有下载币安APP的朋友使用可以参考下面的使用教程和下载链接!
| 交易所 | 邀请码 | 官网 | 官方APP下载 | 注册、下载、出入金、买币卖币、kyc实名认证等使用教程 | | 币安 | | 点击进入币安官网 | 点击下载币安官方APP | 安卓版教程---苹果版教程 |
币安注册全攻略:新手必备指南(适用于用户)
币安官方APP在下载教程(安卓/苹果)
币安APP必做安全设置教学
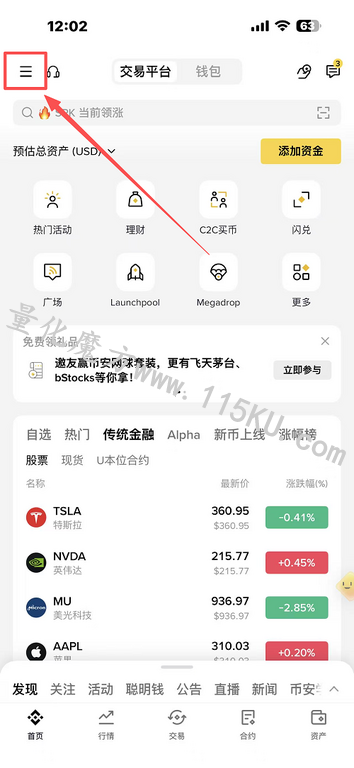
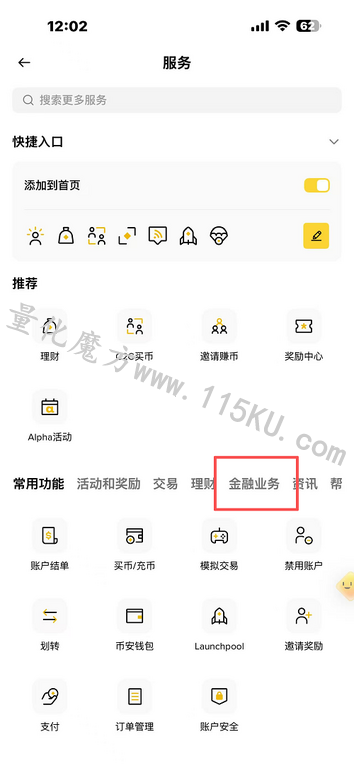
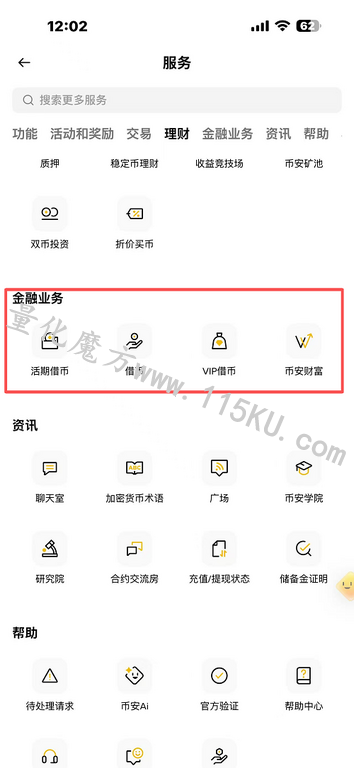
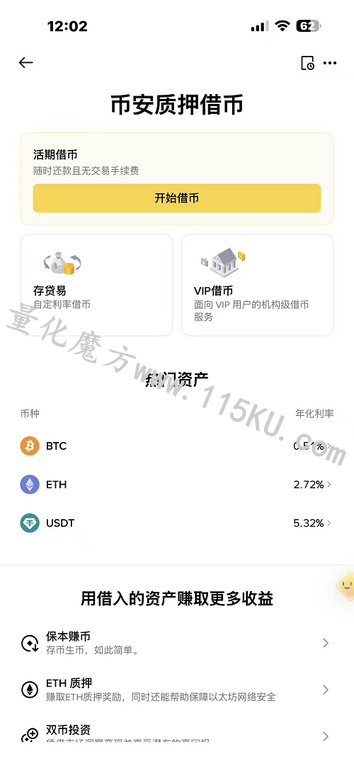
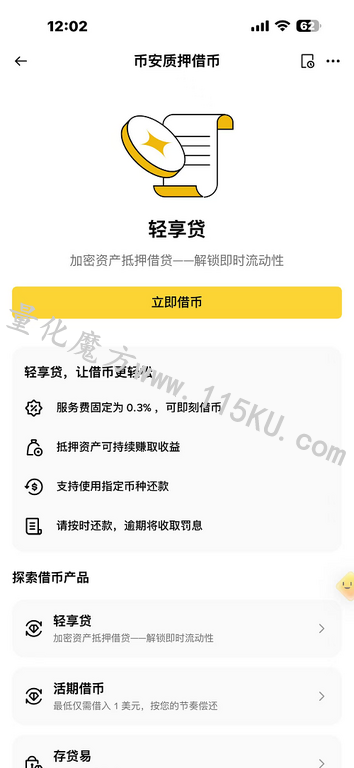
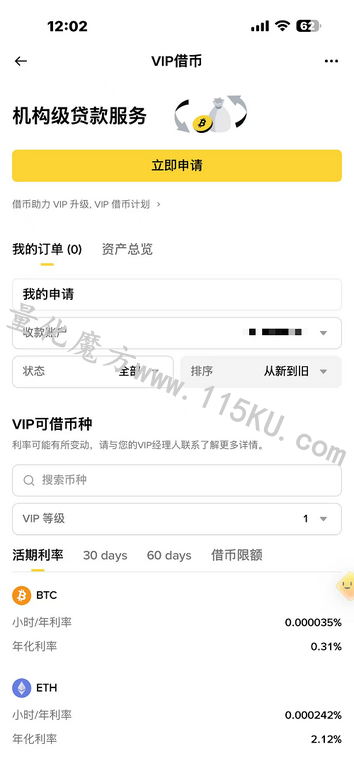
币安借币流程
1.打开币安APP,点击左上角三个横杠
2.在新界面点击更多服务
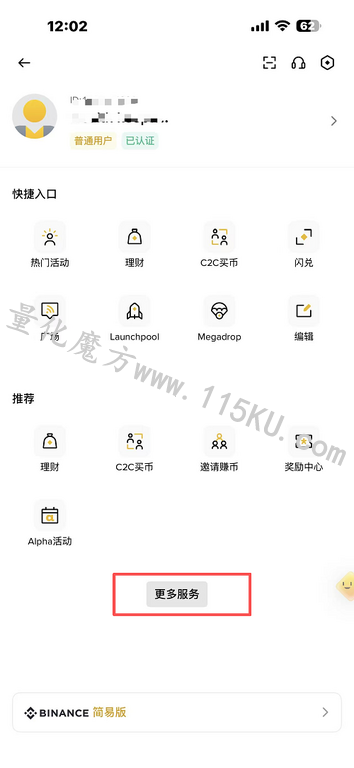
3.点击金融业务
4.金融业务里面有活期借币、借币、VIP借币等服务
我们的评测方法
我们在每个平台进行了注册,并使用来自澳大利亚、EEA、英国和美国的接受文件完成了身份验证。测试内容包括:在提取法币和稳定币贷款之前,存入 BTC、ETH 和稳定币作为抵押品。我们让每个仓位经历了至少一次 8% 或以上的抵押品下跌,然后偿还余额并提取了所有资金。评分涵盖六个标准。
- Trust Score:我们满分 5 分的专有评级考虑了主要司法管辖区的监管状况以及在 2022 年借贷失败事件中的运营历史。它还评估了透明度、执法记录、托管安排和再抵押政策。
- 借贷成本:我们审查了标称利率、代币所有权条件、发起费用、展期费用和最低利息期。比较内容包括借入 10,000 USD 90 天的总成本。
- 抵押品处理:我们的审查确定了抵押资产是隔离的、独立的还是被转借的。我们还检查了抵押品在贷款期间是否继续产生收益,以及在还款后多久可用。
- liquidation 机制:我们记录了 liquidation 和 margin-call 阈值、罚款、警报时机,以及在实时市场波动期间添加抵押品的流程。
- 资金与支付:测试涵盖加密货币存款、法币购买选项,以及以 USD、EUR、GBP、CAD 和稳定币发放的贷款。我们测量了结算速度并记录了银行保留情况。
- 监管范围:对澳大利亚、加拿大、EEA、新加坡、瑞士、英国和美国的牌照、合作伙伴安排、注册和豁免救济进行了验证。
我们排除了破产平台、在至少两个主要市场没有活跃产品的借贷机构,以及无法证明客户抵押品存储地点的服务。测试在 4 月至 8 月期间进行。在 FCA 于 6 月 30 日发布政策声明后,监管细节得到了再次核对。
常见问题解答
什么是最佳加密货币借贷平台?
对于大多数借款人而言,Nexo 是最佳加密货币借贷平台。其开放式信贷额度为白金客户提供低至年化 1.9% 的利率,并支持 USD、EUR 和 GBP 法币支付。该服务通过美国、EEA 和英国的受监管结构运营。Aave 提供了最强的 non-custodial 替代方案,而 Coinbase 则拥有针对美国居民的最佳链上贷款。
抵押加密货币借款需要纳税吗?
在澳大利亚、EU、英国或美国,贷款通常无需纳税,因为抵押品尚未售出。当借贷机构 liquidation 抵押资产或还款时使用了与借入资产不同的资产,可能会产生税款。作为出借人赚取的利息也可能需要纳税。保留每次提取和还款的记录,然后向当地顾问确认适用的税 务处理方式。
如果我的抵押品价值下跌会发生什么?
抵押品价值下降会提高您的 LTV。Binance 在 LTV 达到 85% 时发出 margin call,并在 91% 时进行 liquidation,而 Ledn 使用的阈值分别为 70% 和 80%。您可以通过添加抵押品或偿还部分贷款来降低比例。以最大 LTV 的一半进行借款可以为大幅下跌留出更多空间。
我可以在英国或新加坡获得加密货币贷款吗?
英国居民目前可以通过遵守金融推广制度的平台进行借贷。自 2027 年 10 月 25 日起,散户贷款只能从根据新的《加密资产条例》获得 FCA 授权的公司获得。新加坡采取了更严格的方法。MAS 禁止向散户客户放贷,尽管认可投资者和机构投资者仍然可以通过受监管的平台借款。
哪些加密货币借贷平台不会再抵押抵押品?
Ledn 将每笔贷款的 Bitcoin 保存在独立地址中,并禁止其自身及其资金合作伙伴将其转借。Coinbase 将抵押品存入 Morpho 智能合约中,而 Aave 的运营无需公司托管。这两种结构都不允许公司转借资产。相比之下,Nexo 和 Binance 披露,抵押的抵押品可能会在其业务中使用。
最后总结
Nexo 兼具灵活的信贷额度与最广泛的受监管足迹,因而排名第一。它通过 Bakkt 恢复了在美国的运营,通过获得 MiCa 牌照的合作伙伴服务于欧洲,并在整个行业最严重的借贷危机期间持续向客户支付收益。
对于不愿将抵押品交给公司的用户而言,Aave 是最稳健的选择。Coinbase 为美国散户打包了 DeFi 借贷服务,而 Ledn 则提供由投资级贷款组合支持的保守型 Bitcoin 专有产品。对于现有的交易所用户,Binance 在抵押品丰富度方面处于领先地位。YouHodler 适合需要每枚币最高预支额度的短期借款人。
监管机构在 2022 年之后大力打击借贷行为,目前正在为其制定专门的框架。FCA 已确认实施日期,欧盟委员会正在征求意见,CSA 和 DFPI 的执法工作也已经在进行中。平台需要获得牌照实体或制定明确计划,以便在此过渡期内继续提供服务。
在抵押 大量抵押品之前,先用少量资金测试任何借贷平台。借入可用额度的十分之一,在充满波动的交易时段监控 LTV,然后还款并提现。警报的时机、充值的速度以及实际到账时间比其宣传的利率更能说明服务质量。
以上就是币界网小编给大家分享的2026年最佳加密货币借贷平台:国内外六大最好的借贷交易所的详细介绍了,希望大家喜欢!
免责声明:本文只为提供市场讯息,所有内容及观点仅供参考,不构成投资建议,不代表本站观点和立场。投资者应自行决策与交易,对投资者交易形成的直接或间接损失,作者及本站将不承担任何责任。! 关键词:数字货币 加密货币 借贷 平台 交易所 |
|

 发表于
